 how-to
Seguro de auto para conductores nuevos en Ontario
Tabla de Contenidos
- Por qué los conductores nuevos necesitan seguro de auto en Ontario
- Requisitos legales de seguro de auto en Ontario
- Cobertura mínima obligatoria en Ontario: qué debes saber
- Factores que afectan tu prima de seguro como conductor nuevo
- Descuentos disponibles para conductores nuevos en Ontario
- Cómo obtener una cotización de seguro: pasos prácticos
- Errores comunes que debes evitar
- Preguntas Frecuentes
Última actualización: 28 de septiembre de 2026 (Source: la Ley de Seguros de Ontario)
Por qué los conductores nuevos necesitan seguro de auto en Ontario
El seguro de auto para conductores nuevos en Ontario es un requisito legal obligatorio. Sin él, no puedes conducir legalmente, y las consecuencias incluyen multas significativas, suspensión de licencia y responsabilidad personal por daños.
El seguro correcto protege tu patrimonio, tu licencia y tu futuro financiero. Sin historial de manejo, las aseguradoras te consideran de mayor riesgo, lo que significa primas más altas. Pero comprender cómo funciona el sistema sin culpa de Ontario, qué coberturas necesitas y cómo encontrar las mejores tarifas puede ayudarte a gestionar tus costos durante tus primeros años como conductor.
Requisitos legales de seguro de auto en Ontario
Ontario exige que todo vehículo de motor tenga seguro de responsabilidad civil antes de ser registrado y conducido. La Ley de Seguros de Ontario establece estos requisitos mínimos como obligatorios, no como sugerencia. Las autoridades de tránsito verifican la cobertura durante los controles de carretera, y conducir sin ella resulta en sanciones inmediatas.
Registrar tu vehículo requiere prueba de seguro. El concesionario o la agencia de registro no completará el trámite sin un certificado de seguro válido a tu nombre que cubra el vehículo específico que vas a conducir.
Cobertura mínima obligatoria en Ontario: qué debes saber
La cobertura mínima obligatoria en Ontario consiste en responsabilidad civil de 200,000 dólares canadienses para daños personales y 200,000 dólares para daños a la propiedad. Sin embargo, la mayoría de los expertos recomiendan coberturas más altas para protegerte mejor.
Sistema sin culpa en Ontario
Ontario opera bajo un sistema de seguros sin culpa. Tu propia aseguradora cubre tus gastos médicos y de rehabilitación después de un accidente, independientemente de quién fue responsable. Esto significa que obtienes cobertura rápidamente sin esperar a que se determine la culpa. Como conductor nuevo, el sistema sin culpa te protege si sufres un accidente, cubriendo gastos médicos, pérdida de ingresos y costos de rehabilitación hasta los límites de tu póliza.
Protección contra conductores sin seguro
La protección contra conductores sin seguro es una cobertura obligatoria en Ontario que cubre tus daños si eres golpeado por alguien sin seguro o cuya identidad es desconocida. Esta cobertura es especialmente importante para conductores nuevos. Los límites deben ser iguales a tu cobertura de responsabilidad civil.
Factores que afectan tu prima de seguro como conductor nuevo
Tu prima de seguro no es aleatoria. Las aseguradoras utilizan factores específicos para calcular el riesgo que representas.
Tu nivel de licencia de conducir (G1, G2 o G)
Este es el factor más importante. En Ontario existen tres niveles: G1 (aprendiz), G2 (licencia limitada) y G (licencia completa). Tu nivel afecta directamente tu prima.
Con licencia G1, eres un aprendiz con la menor experiencia. Las aseguradoras consideran que representas el riesgo más alto. Con licencia G2, tienes más experiencia pero aún restricciones. Las aseguradoras ven esto como riesgo moderado. Con licencia G (completa), tienes todos los privilegios y menor restricción legal, resultando en prima más baja.
La diferencia de prima entre G1 y G2 puede ser significativa. La diferencia entre G2 y G también puede ser notable. Esperar a obtener tu licencia G antes de asegurar un vehículo como conductor principal puede ayudarte a reducir tus costos anuales.
Tu edad y años de experiencia de conducción
Tu edad es el segundo factor más importante. Los conductores menores de 25 años pagan primas significativamente más altas que los conductores mayores. Las estadísticas muestran que los conductores jóvenes tienen más accidentes y reclamaciones más costosas.
Los conductores más jóvenes generalmente pagan primas más altas que los conductores mayores. Las estadísticas muestran que los conductores jóvenes tienen más accidentes y reclamaciones más costosas.
Tu edad no cambia, pero tu experiencia sí. Después de 3 a 5 años sin accidentes o infracciones, muchas aseguradoras reducen tu prima significativamente. Esto se llama "descuento por historial limpio".
Tu ubicación específica en Ontario
El costo del seguro varía drásticamente según dónde vivas. Las aseguradoras consideran densidad de tráfico, frecuencia de accidentes, tasas de robo y costo de reparaciones locales.
El costo del seguro varía drásticamente según dónde vivas. Las aseguradoras consideran densidad de tráfico, frecuencia de accidentes, tasas de robo y costo de reparaciones locales. Las zonas urbanas de alto riesgo suelen tener primas más altas que el promedio provincial, mientras que las zonas suburbanas y rurales pueden tener primas más bajas.
El tipo y características de tu vehículo
Las aseguradoras consideran año, marca, modelo, tipo de vehículo y valor. Un vehículo más nuevo generalmente tiene prima más baja porque es más seguro. Un sedán familiar tiene prima más baja que un auto deportivo. Un vehículo con características de seguridad avanzadas puede calificar para descuentos.
Tu historial de manejo y antecedentes
Como conductor nuevo, no tienes historial de manejo, lo que te coloca en la categoría de riesgo más alta inicialmente. Sin embargo, si mantienes un registro limpio desde que obtienes tu licencia, tu prima disminuirá con el tiempo. Una infracción por exceso de velocidad puede aumentar tu prima. Un accidente de culpa también puede aumentarla.
El uso previsto del vehículo
Si usas tu auto solo para uso personal, tu prima será más baja que si lo usas para trabajo. Si usas tu vehículo para trabajar, necesitarás cobertura comercial, que es más cara. Asegúrate de informar a tu aseguradora sobre el uso real de tu vehículo.
Kilómetros anuales estimados
Las aseguradoras preguntan cuántos kilómetros conduces por año. Conducir más kilómetros significa más exposición al riesgo. Un conductor que conduce 5,000 kilómetros anuales pagará menos que uno que conduce 20,000 kilómetros. Sé honesto en esta estimación.
Descuentos disponibles para conductores nuevos en Ontario
Muchos conductores nuevos no saben que existen descuentos específicamente diseñados para ellos. Estos descuentos pueden reducir tu prima.
Descuentos académicos y educativos
El descuento por buen estudiante es accesible para conductores menores de 25 años. Si tienes un buen promedio de calificaciones, muchas aseguradoras ofrecen este descuento. Necesitarás proporcionar comprobante de calificaciones actual.
Los cursos de seguridad vial certificados califican para descuentos. Solicita a tu aseguradora una lista de cursos aprobados antes de inscribirte.
Descuentos tecnológicos y de comportamiento
La telemática es poderosa para conductores nuevos. Una aplicación o dispositivo registra tu comportamiento de manejo. Los conductores que demuestran comportamiento seguro pueden recibir descuentos. Para conductores nuevos, esto puede ayudar a construir un historial positivo.
El descuento por pago automático es simple pero efectivo. Si autorizas débitos automáticos, muchas aseguradoras ofrecen un descuento.
Descuentos por agrupación y lealtad
Agrupar pólizas genera descuentos significativos. Si aseguras tu auto y tu hogar con la misma compañía, recibirás un descuento en ambas pólizas.
El descuento por lealtad se aplica si permaneces con la misma aseguradora durante varios años. Después de varios años, muchas compañías ofrecen descuentos adicionales.
Cómo maximizar tus descuentos
No todos los descuentos se aplican automáticamente. Debes solicitarlos activamente. Cuando obtengas una cotización, pregunta: "¿Para qué descuentos califico?" y "¿Cómo activo cada uno?"
Combina descuentos cuando sea posible. Un conductor nuevo que combina varios descuentos, como completar un curso de seguridad vial, mantener buen desempeño académico, agrupar pólizas y usar telemática, podría reducir su prima base.
Revisa tus descuentos anualmente. Tu situación cambia: terminas la escuela, cambias de trabajo, tu vehículo envejece. Una revisión anual asegura que estés recibiendo todos los descuentos disponibles.
Cómo obtener una cotización de seguro: pasos prácticos
Obtener una cotización de seguro es un proceso que se agiliza si tienes toda la información a mano.
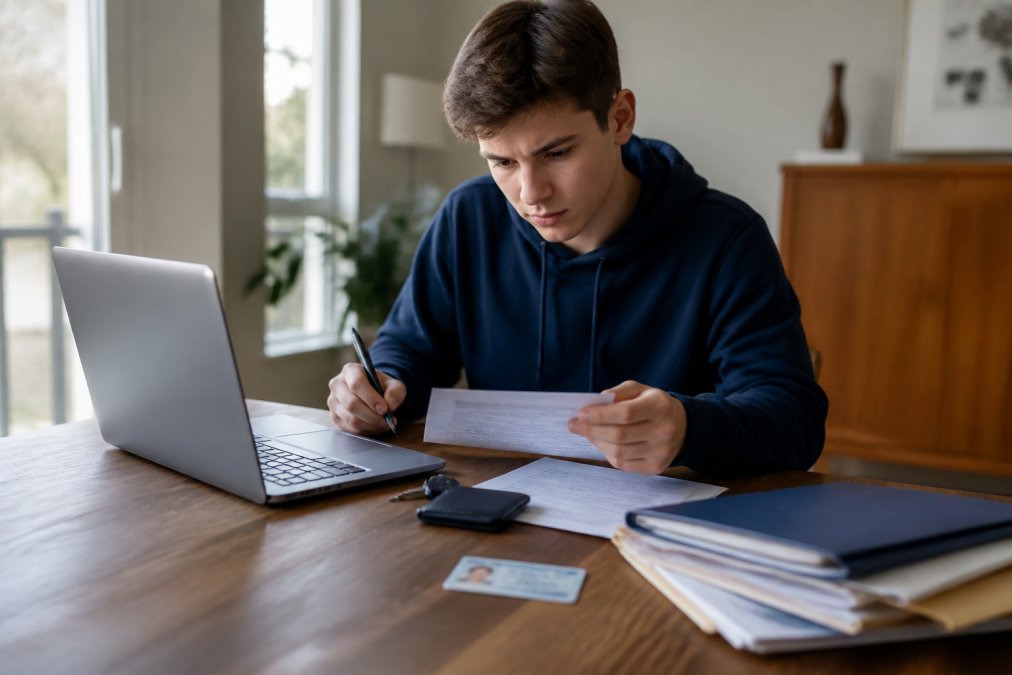
Paso 1: Reúne tu información personal. Necesitarás tu nombre completo, fecha de nacimiento, número de licencia de conducir y dirección actual. También requiere información sobre tu vivienda: si eres propietario o inquilino, y si tu casa tiene un garaje.
Paso 2: Proporciona detalles del vehículo. Necesitarás el año, marca, modelo y número de identificación del vehículo (VIN).
Paso 3: Describe tu historial de manejo. Como conductor nuevo, probablemente no tengas accidentes o infracciones previas. Sé honesto si tienes alguno.
Documentos que necesitarás
Tu licencia de conducir debe estar válida y no suspendida. Tu registro de vehículo contiene el VIN y confirma que eres el propietario. Comprobante de residencia es requerido, como una factura de servicios o contrato de arrendamiento. Si tienes seguro previo, un comprobante de cobertura anterior ayuda.
Comparar cotizaciones de múltiples aseguradoras
Nunca aceptes la primera cotización. Diferentes aseguradoras usan diferentes fórmulas, y las diferencias pueden ser sustanciales. Contacta al menos tres aseguradoras diferentes y proporciona exactamente la misma información a cada una.
Errores comunes que debes evitar
El error más grave es no tener seguro en absoluto. Conducir sin seguro en Ontario es ilegal, y las consecuencias incluyen multas significativas y suspensión de licencia.
Preguntas Frecuentes
¿Es obligatorio tener seguro de auto siendo conductor nuevo en Ontario?
Sí, es absolutamente obligatorio. Ontario requiere que todos los conductores, incluyendo los nuevos, tengan una póliza de seguro de auto válida antes de conducir. La cobertura mínima obligatoria incluye responsabilidad civil, daños físicos y protección contra conductores sin seguro. Conducir sin seguro puede resultar en multas significativas, suspensión de licencia y complicaciones legales graves.
¿Qué descuentos puedo obtener como conductor nuevo para reducir mi prima?
Existen varios descuentos disponibles: cursos de seguridad vial aprobados, instalación de dispositivos antirrobo, pago de póliza anual en lugar de mensual, bundling (combinar seguro de auto con otras pólizas), y buen historial académico si eres estudiante. Algunos aseguradores ofrecen programas de monitoreo de conducción que recompensan hábitos seguros. La clave es preguntar directamente sobre todas las opciones disponibles.
¿Qué documentos necesito para obtener una cotización de seguro de auto?
Necesitarás: licencia de conducir válida (G1, G2 o G), número de identificación, información del vehículo (VIN, año, marca, modelo), historial de manejo, información sobre tu vivienda (si aplica) e historial de seguros previos si los tienes. Ten estos documentos listos antes de contactar a un asegurador para acelerar el proceso de cotización y obtener presupuestos precisos.
¿Cómo afecta mi historial de manejo limitado al costo de mi seguro?
Como conductor nuevo, tu historial limitado generalmente resulta en primas más altas porque los aseguradores consideran que tienes mayor riesgo. Sin embargo, esto mejora con el tiempo a medida que acumulas años de conducción sin accidentes o infracciones. Mantener un registro limpio de manejo es la mejor forma de reducir tus costos a largo plazo.